

Kurz gesagt: Wenn Ihr Unternehmen regelmäßig selbständige Künstler oder Publizisten beauftragt, schulden Sie als Auftraggeber womöglich die Künstlersozialabgabe. Melden Sie sich in diesem Fall bei der Künstlersozialkasse an und reichen Sie jährlich bis zum 31. März eine Jahresmeldung ein. Wer das versäumt, riskiert bei einer Prüfung Nachforderungen für mehrere Jahre auf einmal, samt Zinsen.
Kurz gesagt:
- Unternehmen, die regelmäßig Künstler oder Publizisten beauftragen, müssen die Künstlersozialabgabe zahlen, sofern sie Leistungen in Deutschland verwerten.
- Die Abgabenbemessung erfolgt auf alle Zahlungen an Künstler, einschließlich Honorar, Tantiemen, Materialkosten und pauschale Nebenkosten, abzüglich separater Auslagen.
- Bei jährlichen Gesamtausgaben unter 450 € oder bei bestimmten Vereinen gilt oft eine Schwelle, die die Abgabepflicht ausschließt, doch diese Werte sind regelmäßig changes.
- Die Abgabesätze werden jährlich vom Bundesministerium für Arbeit und Soziales festgelegt, und Unternehmen sollten die aktuellen Prozentsätze genau beachten.
- Frühzeitige, vollständige Dokumentation aller Künstlerbuchungen und eine klare Vertragsgestaltung schützen vor Nachforderungen und erleichtern Prüfungen durch die Rentenversicherung.
Inhaltsverzeichnis
- Wer ist als Auftraggeber zur Künstlersozialabgabe verpflichtet?
- Bemessungsgrundlage: Welche Zahlungen zählen zur Künstlersozialabgabe?
- Ab welcher Grenze gilt die Künstlersozialabgabe? Ausnahmen und Schwellen
- Wie hoch ist der Abgabesatz und wer legt ihn fest?
- Wie läuft die Anmeldung bei der Künstlersozialkasse ab?
- Checkliste für Auftraggeber: So bereiten Sie sich intern vor
- Sonderfälle: Veranstaltungsketten, Vertreter, Influencer und Auslandsleistungen
- Prüfungen durch die Rentenversicherung: So bereiten Sie sich vor
- Praxischeck: Vertragsklauseln und Honorarkalkulation bei Showkünstler-Buchungen
- Warum transparente Prozesse Budget und Prüfungsrisiko senken
- Wie Dulce Compania Sie bei Buchung und Vertragsgestaltung unterstützt
- Quellen
- FAQ
Wer ist als Auftraggeber zur Künstlersozialabgabe verpflichtet?
Die Abgabepflicht trifft deutlich mehr Unternehmen, als die meisten Geschäftsführer vermuten. Das Künstlersozialversicherungsgesetz unterscheidet drei Gruppen, die zur Zahlung der Künstlersozialabgabe verpflichtet sein können.
Erstens die typischen Verwerter: Verlage, Theater, Galerien, Rundfunk- und Fernsehanstalten, Werbeagenturen, Konzert- und Gastspieldirektionen. Diese Branchen sind per Gesetz benannt, unabhängig davon, wie oft sie tatsächlich Künstler beschäftigen.
Zweitens Unternehmen, die für Zwecke der Werbung oder Öffentlichkeitsarbeit künstlerische oder publizistische Leistungen nutzen. Das betrifft praktisch jede Firma mit eigener Marketingabteilung, sobald sie freie Fotografen, Texter oder Grafiker beauftragt.
Drittens die sogenannte Generalklausel: Unternehmen, die nicht nur gelegentlich Aufträge an selbständige Künstler oder Publizisten vergeben und damit Einnahmen erzielen wollen. Genau diese Klausel überrascht viele Auftraggeber, weil sie weit über die klassische Kreativbranche hinausreicht.
Ein Onlineshop, der regelmäßig freie Produktfotografen bucht, fällt genauso darunter wie eine Arztpraxis, die einen Grafiker mit der Praxisbroschüre beauftragt, oder ein Einzelhändler, der einen selbständigen Musiker für die Ladeneröffnung engagiert. Entscheidend ist nicht die Branche des Auftraggebers, sondern die Verwertung der künstlerischen Leistung im eigenen Geschäftsbetrieb.
Typische abgabepflichtige Konstellationen in der Praxis:
- Buchung von Musikern, Tänzern oder Showkünstlern für Firmenfeiern und Messeauftritte
- Beauftragung freier Grafiker, Texter oder Fotografen für Werbematerial
- Engagement von Moderatoren oder Sprechern für Firmenveranstaltungen
- Zusammenarbeit mit freien Journalisten oder Autoren für Unternehmenspublikationen
- Beauftragung von Webdesignern mit gestalterischem Schwerpunkt
Wer regelmäßig Stelzenläufer, Walk Acts oder andere Showkünstler für Events bucht, gehört fast immer zu dieser Gruppe. Die entscheidende Frage lautet nie „Bin ich eine Kreativfirma?“, sondern „Nutze ich die Leistung eines selbständigen Künstlers für meinen Betrieb?“
Bemessungsgrundlage: Welche Zahlungen zählen zur Künstlersozialabgabe?
Die Bemessungsgrundlage umfasst alle Entgelte, die ein Unternehmen in einem Kalenderjahr an selbständige Künstler und Publizisten zahlt, so schreibt es § 25 KSVG fest. Das ist bewusst weit gefasst und schließt weit mehr ein als nur das reine Honorar.
Zur Bemessungsgrundlage zählen typischerweise:
- Gagen und Auftrittshonorare
- Tantiemen und Lizenzzahlungen für die Nutzung von Werken
- Material- und Requisitenkosten, sofern sie im Gesamtpreis enthalten sind
- Reise- und Fahrtkosten, wenn sie pauschal mit dem Honorar abgerechnet werden
- Nebenkosten wie Kostümmieten oder Technikaufschläge, sofern sie an den Künstler selbst fließen
Nicht dazu gehören in der Regel echte Auslagenerstattungen, die separat und nachweisbar gegen Beleg abgerechnet werden, etwa tatsächlich entstandene Hotelkosten, die das Unternehmen direkt an das Hotel zahlt. Diese Unterscheidung entscheidet in der Praxis oft über mehrere hundert Euro Abgabelast pro Auftrag.
Beispielrechnung: Ein Unternehmen bucht einen Stelzenläufer für 1.200 € Pauschalhonorar, das Fahrtkosten und Kostümpflege bereits enthält. Die volle Summe von 1.200 € fließt in die Bemessungsgrundlage. Werden stattdessen 900 € Honorar vereinbart und 300 € Bahnfahrkosten separat gegen Originalbeleg erstattet, sinkt die abgabepflichtige Summe auf 900 €. Bei mehreren Buchungen im Jahr summiert sich dieser Unterschied schnell auf einen vierstelligen Betrag.
Bei Agenturen oder Vertretern gilt grundsätzlich das, was der Künstler tatsächlich erhält, als Bemessungsgrundlage, nicht die Gesamtsumme, die der Auftraggeber an die Agentur überweist. Zieht die Agentur eine Provision ab, bleibt nur der an den Künstler ausgezahlte Betrag abgaberelevant. Wichtig: Wer den Künstler beauftragt, muss trotzdem nachweisen können, wie sich der Betrag zusammensetzt, sonst unterstellt die Prüfung im Zweifel die volle Zahlung.
Ab welcher Grenze gilt die Künstlersozialabgabe? Ausnahmen und Schwellen
Nicht jede kleine Zahlung an einen Künstler löst automatisch eine Abgabepflicht aus. Das Gesetz kennt eine Geringfügigkeitsregel, die kleine, gelegentliche Auftraggeber schützen soll.
Wer im Kalenderjahr insgesamt nicht mehr als 450 € an selbständige Künstler und Publizisten zahlt, bleibt grundsätzlich unterhalb der Abgabepflicht, sofern es sich um einen einzelnen, nicht wiederkehrenden Auftrag handelt. Diese Schwelle wurde in der Vergangenheit mehrfach diskutiert, unter anderem im Zusammenhang mit Anpassungen von 450 auf höhere Beträge. Prüfen Sie deshalb vor jeder Buchung den aktuellen Stand bei der Künstlersozialkasse, denn Schwellenwerte ändern sich und ein veralteter Wert führt schnell zu einer falschen Einschätzung der eigenen Pflichten.
Eine zweite Ausnahme betrifft Vereine und Hobbyveranstalter: Wer höchstens drei Veranstaltungen im Jahr mit künstlerischen Darbietungen durchführt und dabei bestimmte Einnahmegrenzen nicht überschreitet, kann von der Abgabepflicht befreit sein. Diese Regelung zielt auf Vereinsfeste und lokale Kulturinitiativen, nicht auf gewerbliche Eventveranstalter.
Für die Praxis bedeutet das:
- Einzelne, einmalige Kleinaufträge unter der Geringfügigkeitsgrenze bleiben oft abgabefrei
- Mehrere kleine Aufträge an verschiedene Künstler im selben Jahr werden zusammengerechnet
- Wiederkehrende Buchungen desselben Künstlers zählen nicht als „gelegentlich“
Profi-Tipp: Führen Sie eine laufende Jahresübersicht aller Zahlungen an selbständige Künstler, auch wenn ein einzelner Auftrag klein wirkt. Viele Unternehmen unterschätzen erst am Jahresende, wie viele kleine Buchungen sich zu einer abgabepflichtigen Summe addiert haben.
Wie hoch ist der Abgabesatz und wer legt ihn fest?
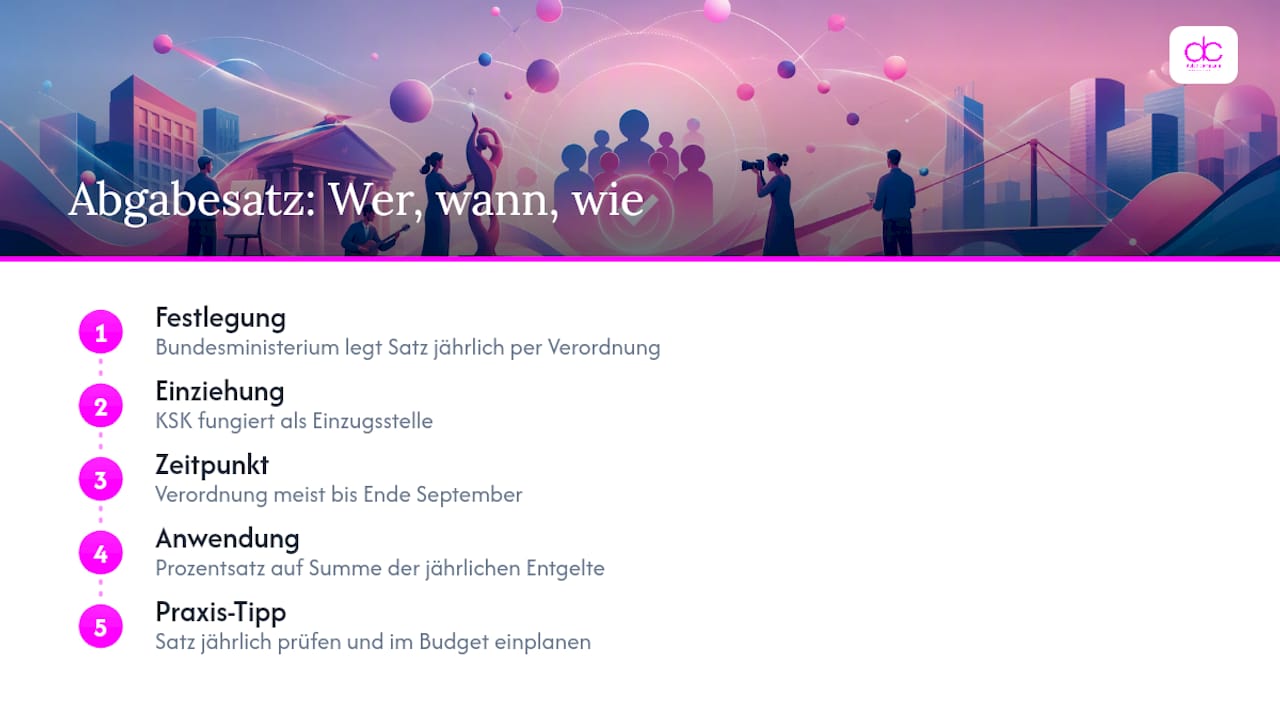
Der Abgabesatz wird nicht vom Unternehmen selbst berechnet, sondern jedes Jahr neu durch eine Verordnung des Bundesministeriums für Arbeit und Soziales festgelegt. Die Künstlersozialkasse selbst setzt den Satz also nicht fest, sie fungiert als Einzugsstelle, die den vom Ministerium festgelegten Prozentsatz erhebt.
Die Verordnung erscheint in der Regel bis Ende September für das kommende Kalenderjahr. Wer Events, Kampagnen oder Kooperationen mit Künstlern für das Folgejahr budgetiert, sollte diesen Zeitpunkt im Blick behalten, denn der neue Satz beeinflusst direkt die Kalkulation aller Honorare, die im kommenden Jahr abgerechnet werden.
Die Anwendung selbst ist einfach: Der jeweils gültige Prozentsatz wird auf die Summe aller im Kalenderjahr gemeldeten abgabepflichtigen Entgelte angewendet. Zahlt ein Unternehmen im Jahr insgesamt 20.000 € an selbständige Künstler, ergibt sich die Abgabe direkt aus diesem Betrag multipliziert mit dem aktuellen Satz.
Weil sich der Satz jährlich ändern kann, lohnt sich für Unternehmen mit regelmäßigen Künstlerbuchungen ein fester Blick in die aktuelle Verordnung, statt sich auf einen aus dem Vorjahr übernommenen Wert zu verlassen. Wer Eventbudgets für Messen oder Galas frühzeitig plant, sollte die Abgabe von Anfang an als festen Kostenblock einkalkulieren und nicht als nachträgliche Überraschung behandeln.
Wie läuft die Anmeldung bei der Künstlersozialkasse ab?
Die Meldepflicht beginnt nicht erst mit der ersten Zahlung, sondern schon mit der Erkenntnis, dass Ihr Unternehmen abgabepflichtig werden könnte. Das Ablauf folgt einem festen Schema.
- Erstmeldung bei der KSK: Sie füllen den entsprechenden Meldebogen aus und geben Auskunft über Ihre Geschäftstätigkeit, die Art der beauftragten künstlerischen Leistungen und die geschätzte Höhe der jährlichen Zahlungen. Die Künstlersozialkasse trägt Ihr Unternehmen daraufhin ein und vergibt eine Abgabenummer.
- Laufende Dokumentation: Ab diesem Zeitpunkt erfassen Sie jede Zahlung an selbständige Künstler und Publizisten fortlaufend, am besten über ein eigenes Konto in der Buchhaltung.
- Jahresmeldung: Bis zum 31. März des Folgejahres melden Sie der KSK die tatsächliche Summe aller abgabepflichtigen Entgelte des Vorjahres. Diese Meldung bildet die Grundlage für die endgültige Abrechnung.
- Vorauszahlungen: Auf Basis der Vorjahresmeldung setzt die KSK oft monatliche Vorauszahlungen für das laufende Jahr fest. Diese werden per Überweisung oder Lastschrift fällig und später mit der tatsächlichen Jahresmeldung verrechnet.
- Aufbewahrung der Unterlagen: Verträge, Rechnungen und Zahlungsnachweise zu Künstlerhonoraren müssen mindestens fünf Jahre aufbewahrt werden. Genau diese Unterlagen verlangt die Prüfung im Zweifelsfall.
Profi-Tipp: Legen Sie für jede Künstlerbuchung von Anfang an einen digitalen Ordner mit Vertrag, Rechnung und Zahlungsbeleg an. Wenn die Jahresmeldung ansteht, sparen Sie sich damit Stunden an nachträglicher Rechercharbeit.
Checkliste für Auftraggeber: So bereiten Sie sich intern vor
Ein strukturierter interner Prozess verhindert, dass die Künstlersozialabgabe erst bei einer Prüfung zum Thema wird. Sechs Punkte gehören in jede interne Checkliste:
- Klären Sie vor jeder Buchung, ob der Vertragspartner selbständig oder über eine Agentur engagiert ist.
- Ordnen Sie die Leistung einer Kategorie zu: künstlerisch, publizistisch oder rein handwerklich-technisch.
- Prüfen Sie, ob es sich um einen einmaligen oder wiederkehrenden Auftrag handelt.
- Dokumentieren Sie Honorar und Nebenkosten getrennt in Vertrag und Rechnung.
- Bestimmen Sie eine verantwortliche Person oder Abteilung für die KSK-Meldung.
- Tragen Sie die Meldefristen fest in den Unternehmenskalender ein.
Bestimmte Vertragspassagen schaffen dabei zusätzliche Klarheit. Eine präzise Leistungsbeschreibung, die künstlerische Tätigkeit und organisatorische Nebenleistungen trennt, verhindert spätere Streitfragen über die Bemessungsgrundlage. Ebenso hilfreich: eine Klausel, die den Künstler zur Mitwirkung bei eventuellen Nachfragen der Künstlersozialkasse verpflichtet, etwa zur Bestätigung des Selbständigenstatus.
Für die Buchhaltung empfiehlt sich ein eigenes Sachkonto für Künstlerhonorare, getrennt von allgemeinen Dienstleistungskosten. Nebenkosten wie Kostümmieten oder Technikpauschalen sollten Sie so verbuchen, dass jederzeit erkennbar ist, ob sie an den Künstler selbst oder an einen Dritten geflossen sind.
Organisatorisch lohnt sich eine kurze interne Schulung für Marketing- und Eventteams, damit diese frühzeitig erkennen, wann eine Buchung überhaupt in den Anwendungsbereich der Abgabe fällt. Eine jährliche Review aller Künstlerbuchungen, idealerweise vor der Jahresmeldung im März, deckt Lücken auf, bevor eine Prüfung sie findet.
Profi-Tipp: Benennen Sie eine feste Ansprechperson für Künstlersozialabgabe im Unternehmen, auch wenn das Volumen noch gering ist. Sobald mehrere Abteilungen unabhängig voneinander Künstler buchen, geht sonst schnell der Überblick verloren.
Wer Verträge mit Showkünstlern grundsätzlich rechtssicher aufsetzen will, findet praktische Formulierungshilfen im Leitfaden zur Vertragsgestaltung für Events und Galas.
Sonderfälle: Veranstaltungsketten, Vertreter, Influencer und Auslandsleistungen
Nicht jede Buchung ist eindeutig. Vier Konstellationen sorgen in der Praxis regelmäßig für Unsicherheit.
Bei mehrstufigen Veranstaltungsketten, etwa wenn ein Tourneeveranstalter, ein Manager und ein örtlicher Veranstalter gemeinsam an einem Event beteiligt sind, stellt sich die Frage, wer letztlich zahlt. Grundsätzlich haftet, wer den Künstler tatsächlich beauftragt und vergütet. Bei komplexen Ketten empfiehlt es sich, schon im Vertrag schriftlich festzulegen, wer im Prüfungsfall die Nachweise liefert, damit nicht am Ende der örtliche Veranstalter allein für die gesamte Kette haftet.
Vertreterregelungen betreffen Agenturen, die Künstler im eigenen Namen vermitteln. Tritt die Agentur als eigenständiger Vertragspartner auf und zahlt den Künstler selbst aus, kann die Abgabepflicht auf die Agentur übergehen statt auf den ursprünglichen Auftraggeber. Wer mit internationalen Künstleragenturen arbeitet, sollte diese Konstellation vertraglich klar regeln, um spätere Doppelbelastungen zu vermeiden.
Influencer-Marketing ist ein Bereich, den viele Unternehmen unterschätzen. Nach einer Fachanalyse von EY können Werbefotos und -videos, die Influencer für Marken produzieren, durchaus als künstlerische Leistung gelten. Auch Unternehmen außerhalb der klassischen Kreativbranche, etwa Onlineshops oder Arztpraxen, werden dadurch potenziell abgabepflichtig.
Bei Leistungen aus dem Ausland gilt grundsätzlich das Prinzip der Inlandsverwertung: Wird die künstlerische Leistung in Deutschland genutzt, etwa ein Event in Deutschland mit einem ausländischen Künstler, greift die Abgabepflicht meist trotzdem, unabhängig vom Wohnsitz des Künstlers.
Prüfungen durch die Rentenversicherung: So bereiten Sie sich vor
Die Deutsche Rentenversicherung prüft Unternehmen stichprobenartig auf die korrekte Abführung der Künstlersozialabgabe, meist im Rahmen der ohnehin turnusmäßigen Betriebsprüfung. Der Prüfzeitraum umfasst dabei häufig vier bis fünf zurückliegende Jahre.
Typische Unterlagen, die bei einer Prüfung angefordert werden:
- Verträge mit selbständigen Künstlern und Publizisten der letzten Jahre
- Rechnungen und Zahlungsnachweise, aufgeschlüsselt nach Honorar und Nebenkosten
- Buchhaltungskonten mit Künstlerbezug
- Bisherige Jahresmeldungen an die Künstlersozialkasse
Werden bei der Prüfung nicht gemeldete Zahlungen entdeckt, folgt eine Nachforderung für den gesamten Prüfzeitraum, oft samt Verzugszinsen. Gegen einen Bescheid können Sie formal Widerspruch einlegen, allerdings nur mit stichhaltiger Dokumentation der eigenen Position. Wer schon vor einer Prüfungsankündigung fachliche Beratung einholt und die eigenen Unterlagen ordnet, reduziert das finanzielle Risiko erheblich, denn Nachzahlungen über mehrere Jahre summieren sich schnell auf Beträge, die ein einzelnes Jahresbudget deutlich übersteigen.
Praxischeck: Vertragsklauseln und Honorarkalkulation bei Showkünstler-Buchungen
Aus zahlreichen Vertragsverhandlungen mit Eventveranstaltern und Agenturen zeigt sich immer wieder derselbe Schwachpunkt: unklar getrennte Positionen zwischen Honorar und Nebenkosten. Eine saubere Formulierung im Vertrag löst dieses Problem meist zuverlässig.
Empfehlenswert ist eine Klausel, die künstlerische Leistung, Reisekosten und Materialkosten als separate Rechnungspositionen ausweist, ergänzt um eine Nachweispflicht des Künstlers für tatsächlich entstandene Auslagen. Das schafft für beide Seiten Klarheit über die abgabepflichtige Summe.
Beispielrechnung aus der Praxis: Ein Stelzenläufer-Duo für eine Messe kostet insgesamt 2.400 €. Bei klarer Trennung entfallen 1.800 € auf das künstlerische Honorar und 600 € auf beleggebundene Fahrt- und Übernachtungskosten. Nur die 1.800 € fließen in die Bemessungsgrundlage, nicht die volle Summe.
Bei Buchungen über Agenturen oder Vertreter lohnt sich zusätzlich eine schriftliche Bestätigung, welcher Anteil der Gesamtsumme tatsächlich an den Künstler ausgezahlt wird, um Doppelabrechnungen bei einer späteren Prüfung zu vermeiden.
Profi-Tipp: Fordern Sie bei jeder Buchung eine Kostenaufschlüsselung an, auch wenn der Künstler oder die Agentur zunächst nur einen Pauschalpreis nennt. Details zur Kalkulation von Honoraren und Nebenkosten finden Sie im Leitfaden zu Künstlerhonoraren bei Events.
Warum transparente Prozesse Budget und Prüfungsrisiko senken
Die meisten Nachforderungen entstehen nicht aus böser Absicht, sondern aus schlicht fehlender Dokumentation. Ein Unternehmen bucht über Jahre hinweg verschiedene Künstler über unterschiedliche Abteilungen, ohne eine zentrale Übersicht zu führen, und wundert sich bei der Prüfung über eine Summe, die niemand mehr im Detail erklären kann.
Standardisierte Vertrags- und Buchungsprozesse verhindern genau das. Wer Honorar und Nebenkosten von Anfang an trennt und eine feste Ansprechperson benennt, spart sich im Zweifel nicht nur Nachzahlungen, sondern auch Wochen an nachträglicher Aufklärungsarbeit. Bei Unsicherheit über einzelne Vertragskonstellationen lohnt sich eine kurze externe Prüfung, bevor die Deutsche Rentenversicherung diese Rolle übernimmt.
— Marko
Wie Dulce Compania Sie bei Buchung und Vertragsgestaltung unterstützt
Wer Stelzenläufer, Walk Acts oder andere Showkünstler für Messen, Galas oder Firmenevents bucht, braucht neben der künstlerischen Qualität vor allem verlässliche Vertragsgrundlagen. Dulce Compania liefert beides aus einer Hand: seit 2003 entwickelt das Unternehmen individuelle Kostüme und Showkonzepte für Veranstalter, Agenturen und Marken, dokumentiert Honorare und Nebenkosten dabei von Anfang an getrennt nach Rechnungspositionen.

Das erleichtert genau die Nachweisführung, die bei einer späteren Prüfung durch die Rentenversicherung zählt. Statt sich selbst durch Vertragsklauseln und Kalkulationsdetails zu arbeiten, erhalten Auftraggeber bei Dulce Compania ein klar strukturiertes Angebot, in dem künstlerische Leistung und erstattungsfähige Kosten von Beginn an sauber getrennt sind. Wer für eine Messe, ein Stadtfest oder eine Gala einen Walk Act buchen möchte, kann direkt Verfügbarkeit und Kostümwelt anfragen und erhält ein individuelles Angebot, das sich ohne Nachbearbeitung in die eigene Jahresmeldung an die Künstlersozialkasse übernehmen lässt.
Quellen
- Wer ist abgabepflichtig — Künstlersozialkasse
- Künstlersozialabgabeverordnung — Bundesministerium für Arbeit und Soziales
- Prüfung der Künstlersozialabgabe — Deutsche Rentenversicherung
FAQ
Wer muss die Künstlersozialabgabe zahlen?
Abgabepflichtig sind Unternehmen, die als typische Verwerter gelten, künstlerische Leistungen für Werbung oder Öffentlichkeitsarbeit nutzen, oder unter die Generalklausel fallen, weil sie nicht nur gelegentlich selbständige Künstler beauftragen. Die Branche des Auftraggebers spielt dabei keine Rolle, entscheidend ist die Verwertung der Leistung.
Muss der Auftraggeber den Künstlersozialkassenbeitrag zahlen, auch wenn der Künstler nicht KSK-Mitglied ist?
Ja. Die Meldepflicht des Auftraggebers besteht unabhängig vom Mitgliedsstatus des beauftragten Künstlers bei der Künstlersozialkasse, entscheidend ist allein die vertragliche Beziehung und die Verwertung der Leistung in Deutschland.
Wie berechnet man die Künstlersozialabgabe für Veranstalter?
Man ermittelt zunächst die Summe aller im Kalenderjahr an selbständige Künstler und Publizisten gezahlten Entgelte einschließlich abgabepflichtiger Nebenkosten. Auf diese Summe wird der jeweils gültige, vom Bundesministerium für Arbeit und Soziales festgelegte Abgabesatz angewendet.
Wann muss ich die Künstlersozialabgabe an die Künstlersozialkasse melden?
Die Jahresmeldung mit der tatsächlichen Summe aller abgabepflichtigen Zahlungen des Vorjahres ist bis zum 31. März des Folgejahres fällig. Unterjährig fallen zusätzlich meist monatliche Vorauszahlungen an, die auf Basis der letzten Jahresmeldung festgesetzt werden.
Was passiert, wenn ich die Künstlersozialabgabe nicht gemeldet habe?
Bei einer Prüfung durch die Deutsche Rentenversicherung drohen Nachforderungen für den gesamten Prüfzeitraum von meist vier bis fünf Jahren, oft samt Verzugszinsen. Deshalb lohnt sich eine lückenlose Dokumentation aller Künstlerbuchungen von Anfang an.